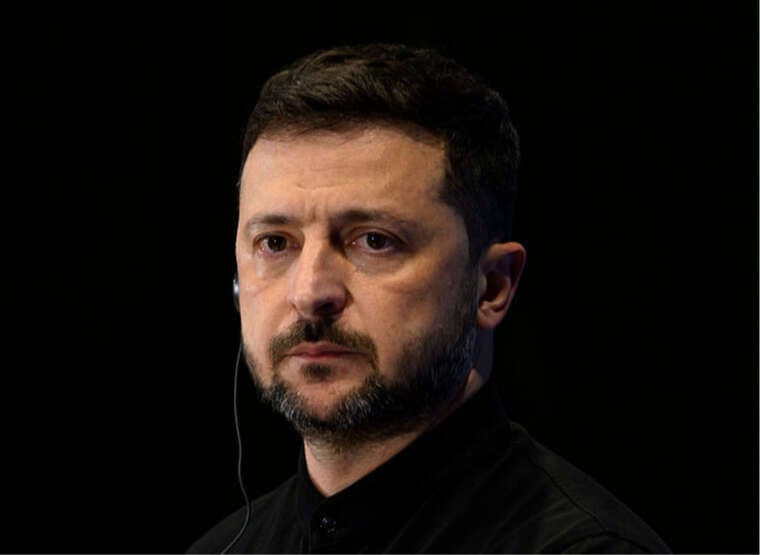
Зеленський: Росія атакувала енергосистему України 17 балістичними ракетами
Президент України повідомив про запуск 17 балістичних ракет, спрямованих на об'єкти енергетичної інфраструктури в дев'яти областях країни.
Президент України повідомив про запуск 17 балістичних ракет, спрямованих на об'єкти енергетичної інфраструктури в дев'яти областях країни.
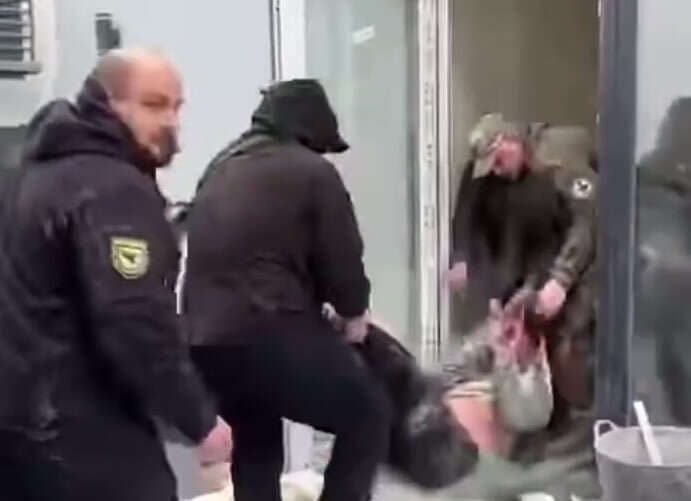
Місцеві пабліки повідомляють, що представники ТЦК та поліції ігнорували вимогу власника житла залишити його територію під час затримання.
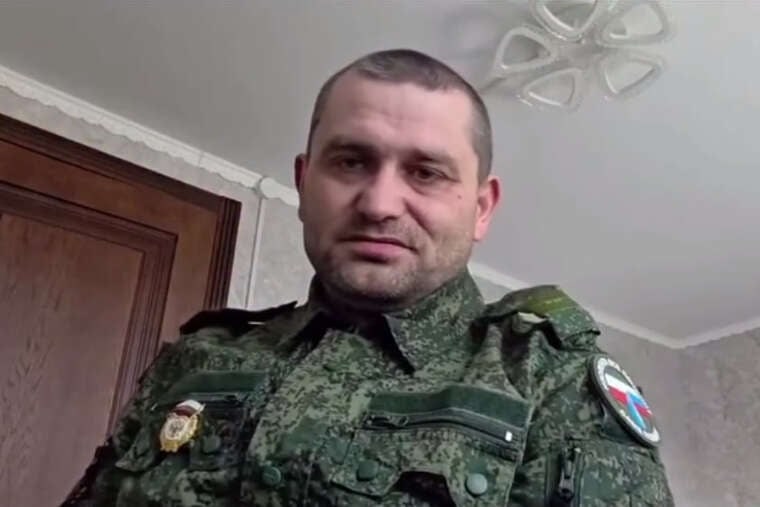
Поляк, який воює проти України в складі російських військ, опублікував відеозвернення, де називає ЄС «Четвертим рейхом» і закликає до повалення уряду Дональда Туска.
Співробітники Чеського телебачення та радіо вимагають збереження незалежності суспільних мовників на тлі планів уряду відмовитися від обов’язкових телезборів.
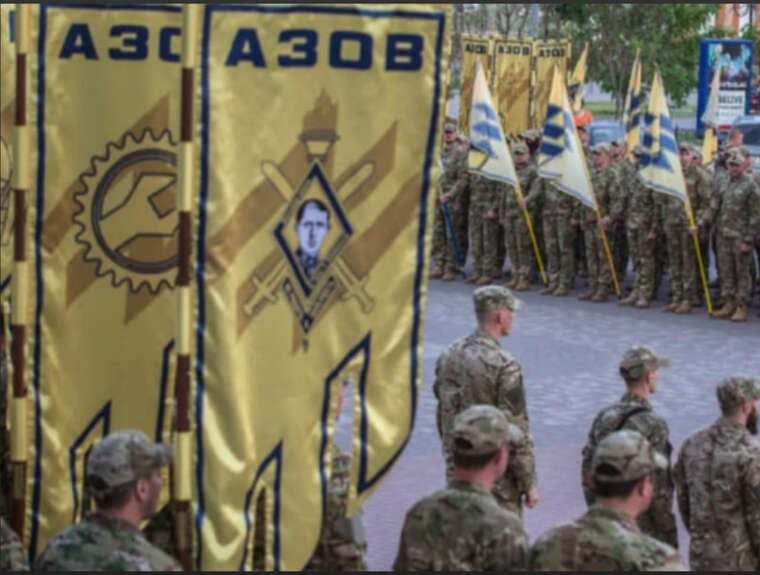
Перший корпус Нацгвардії «Азов» підтвердив, що в будівлі під Києвом, звідки нещодавно звільнили людей, розташований тимчасовий пункт дислокації 52-го міжнародного штурмового полку.
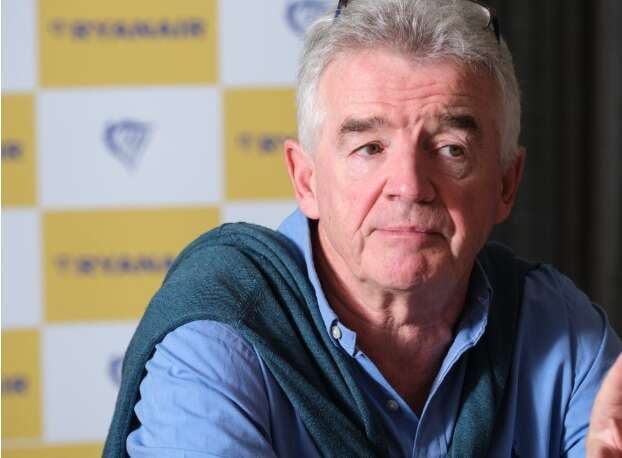
Голова Ryanair Майкл О’Лірі підтвердив, що не збирається миритися з Ілоном Маском після публічного конфлікту. Він розповів, як суперечка принесла компанії мільйони доларів безкоштовної реклами.
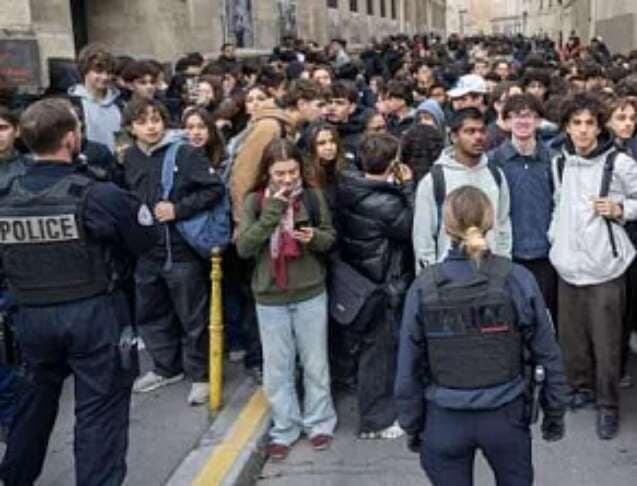
Національний союз студентів Франції (UNEF) закликав блокувати вищі навчальні заклади та виходити на масові вуличні акції 3 та 5 листопада на тлі загальнонаціонального страйку.
Офіцер Нацгвардії заявив, що інцидент спричинений системними проблемами у мобілізації та відсутністю дієвої військової юстиції.
Власники земельних ділянок, на яких унаслідок бойових дій, терористичних актів або диверсій знищено житлові чи нежитлові будівлі, у 2026 році звільняються від сплати за землю. Ця пільга покриває як земельний податок, так і орендну плату за ділянки державної та комунальної власності. Головним критерієм для отримання звільнення є наявність запису про знищення об'єкта та самої ділянки у відповідному державному реєстрі.
Як повідомляє Державна податкова служба, підставою для таких змін став Закон України від 9 червня 2026 року № 4903-IX, який набрав чинності 23 жовтня 2026 року. Документ доповнив Податковий кодекс новим підпунктом, що регулює справляння плати за землю в поточному році для ділянок зі зруйнованою війною нерухомістю.
Звільнення діє з 1 січня 2026 року, проте воно застосовується виключно за умови, що інформація про зруйнований об'єкт і земельну ділянку під ним вже внесена до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України.
Закон чітко визначає межі площ, на які поширюється звільнення від плати за землю для фізичних осіб – власників знищеної житлової нерухомості:
Для фізичних та юридичних осіб, які втратили нежитлову нерухомість, а також для юридичних осіб, власників знищеного житла, встановлено іншу логіку розрахунку:
Плата за землю не нараховується з першого числа місяця, в якому за даними реєстру було зафіксовано знищення майна. Звільнення діє до останнього числа місяця, коли на цій ділянці зареєстрували речове право на новозбудований об'єкт, або до завершення воєнного стану в Україні.
«Платники плати за землю, які до дати набрання чинності Законом задекларували податкові зобов'язання з плати за землю за вказані земельні ділянки, мають право відкоригувати нараховані податкові зобов'язання», – йдеться у повідомленні Державної податкової служби.
Щоб скористатися цим правом, власникам необхідно подати уточнюючі податкові декларації в порядку, визначеному Податковим кодексом.
Подібний принцип звільнення вже застосовувався до податку на нерухоме майно: якщо об'єкт мав значні пошкодження, а дані про це вносили до державного реєстру, власник тимчасово звільнявся від сплати. Новий закон поширив цю логіку на плату за землю, прив'язавши звільнення саме до факту знищення будівлі, а не до ступеня її пошкодження. Це дозволяє уникнути подвійного фінансового навантаження на власників, чиє майно вже втрачене через війну.
Коментарі
До цієї новини ще немає коментарів. Будьте першим!