Как отсрочка оформления пенсии влияет на её размер: правила и расчеты
Продолжение работы после достижения пенсионного возраста позволяет увеличить основную часть выплаты. Разбираем механизм надбавки и условия её применения.
Продолжение работы после достижения пенсионного возраста позволяет увеличить основную часть выплаты. Разбираем механизм надбавки и условия её применения.
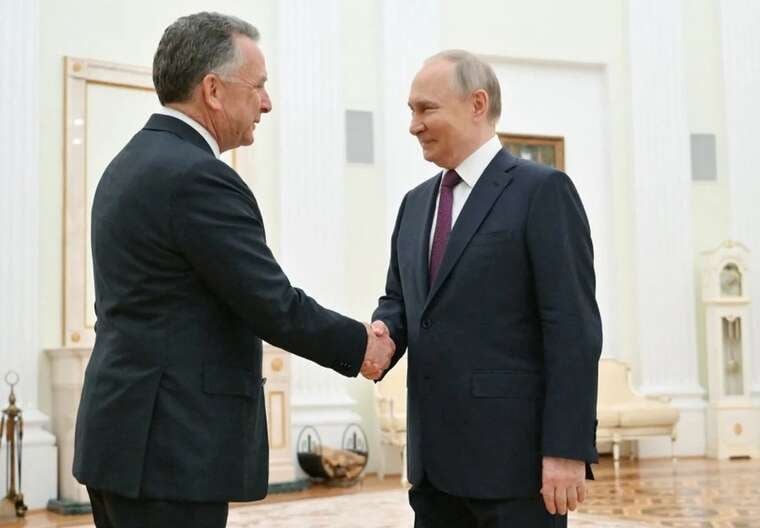
По данным The New York Times, Владимир Путин обсудил с представителями администрации Трампа возможную сделку по продаже зарубежных объектов российского нефтяного гиганта.
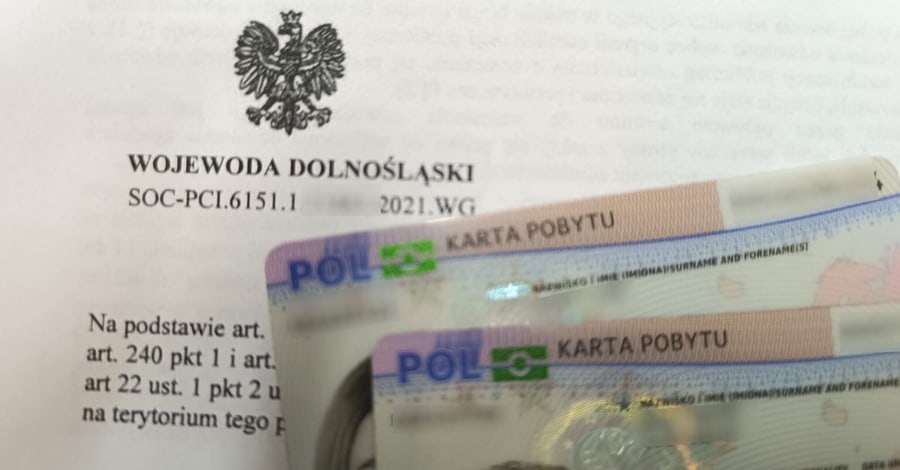
Воеводские управления Польши всё тщательнее проверяют финансовое положение заявителей на статус долгосрочного резидента ЕС, требуя дополнительных подтверждений доходов и стабильности трудоустройства.
В Ходжавендском районе Азербайджана прошли первые трехсторонние военные учения с Турцией и Узбекистаном, в которых приняли участие более 3,5 тысяч военнослужащих.
BBC рассказала подробности гибели 28-летнего младшего капрала Джорджа Хули, который скончался в Киеве 9 декабря 2025 года после взрыва.
Токио планирует создать недорогое дальнобойное оружие с использованием гражданских компонентов, чтобы истощить запасы перехватчиков противника.
Киевские потребители сталкиваются с резким подорожанием газированных напитков. Стоимость популярного напитка в большой таре уже достигла нового психологического рубежа.
Президент Украины заявил, что баллистическая ракета FP-9, дальность которой позволит поражать российскую столицу, будет готова осенью этого года.
Днепропетровский окружной административный суд завершил рассмотрение дела № 160/22262/26, отказав Татьяне Нестеровой в иске к Главному управлению ГНС в Днепропетровской области. Суд оставил в силе налоговые доначисления, общая сумма которых превышает 410 тысяч гривен. Эти средства относятся к незадекларированным доходам, полученным истцом от платформы OnlyFans.
Решение было вынесено 18 сентября 2026 года. В документе указано, что налоговые органы Украины имеют законное право использовать сведения, предоставленные компетентными органами других государств, для проведения проверок и определения налоговых обязательств налогоплательщиков.
Информацию о финансовых операциях Нестеровой ГНС получила от органов Соединенного Королевства Великобритании и Северной Ирландии. Такой обмен происходил в рамках двусторонней Конвенции об устранении двойного налогообложения и Конвенции о взаимной административной помощи в налоговых делах.
Британская сторона передала персональные данные о выплатах, произведенных компанией Fenix International Ltd (владелец OnlyFans) в пользу Татьяны Нестеровой за период 2020–2022 годов. Детали транзакций раскрывают масштабы дохода:
Общая сумма выплат за три года составила 50 703 доллара США, что в эквиваленте составляет около 1,65 миллиона гривен.
Татьяна Нестерова пыталась оспорить четыре налоговых уведомления-решения. Среди основных аргументов она приводила то, что не получала приказов на проверку и запросов от ГНС, поскольку находилась за границей. Также истец утверждала, что полученные от Британии данные не являются первичными документами, и оспаривала примененный налоговой службой валютный курс НБУ (по состоянию на 31 декабря соответствующего года).
Суд отклонил эти возражения. Что касается вопроса вручения документов, суд указал, что ГНС направляла корреспонденцию на официальный налоговый адрес. Возврат письма с отметкой «по истечении срока хранения» считается надлежащим вручением. При этом налогоплательщик обязан уведомлять налоговую службу о смене места жительства.
Что касается доказательной базы, суд признал международную налоговую информацию надлежащим доказательством. В переданных сведениях содержались полные ФИО, РНОКПП, дата рождения и адрес Нестеровой. Поскольку сама истец не предоставила банковских выписок или других первичных документов, опровергающих эти данные, ГНС имела право сформировать выводы на основе информации, полученной в рамках международного обмена.
Суд также подтвердил правомерность конвертации доходов по курсу НБУ по состоянию на 31 декабря отчетного года, поскольку налогоплательщик не предоставил документов с точными датами каждой транзакции.
Согласно решению, общая сумма обязательств, оставшихся в силе, составляет более 410 тысяч гривен. Разбивка платежей выглядит так:
Комментарии
К этой новости пока нет комментариев. Будьте первым!