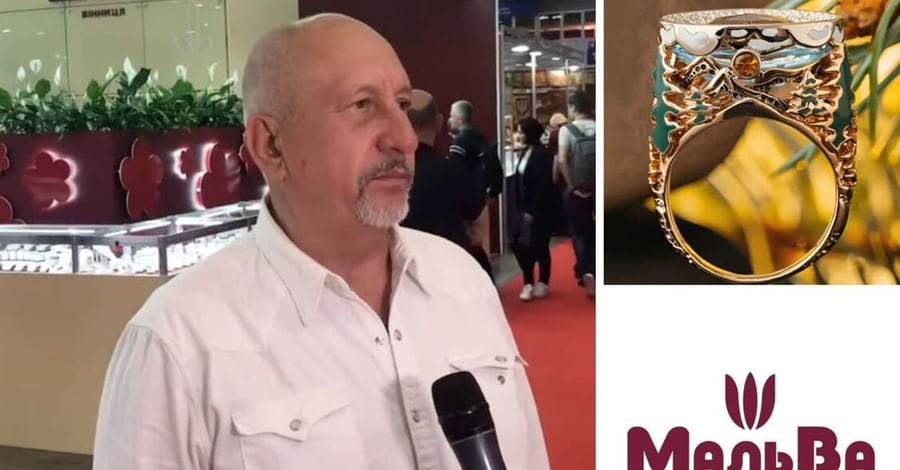
Международное детективное бюро Absolution Leaks опубликовало материалы, свидетельствующие о возможной схеме уклонения от уплаты налогов на сумму 9,9 млн грн. Объектом внимания стало частное предприятие «Ювелирная фабрика „Мальва“», расположенное в Виннице. По данным расследователей, во время обысков на производственных площадках могли быть арестованы почти 820 ювелирных изделий.
Детали уголовного дела
В документах бюро говорится об уголовном деле под номером 72026021020000015. Оно открыто по части 2 статьи 212 Уголовного кодекса Украины, которая предусматривает ответственность за умышленную неуплату налогов при обстоятельствах, определенных этим пунктом закона.
Среди возможных механизмов уклонения от налогообложения называют искусственное дробление бизнеса. По версии, изложенной в материалах бюро, основное предприятие почти не отражало доходы от реализации продукции. Вместо этого производство и продажа товаров под брендом «Мальва» осуществлялись через сеть магазинов, оформленных как физические лица-предприниматели (ФОП) на упрощенной системе налогообложения.
Нулевой доход в отчетности
Согласно информации, предоставленной Absolution Leaks, чистый доход ЧП «ЮФ „Ювелирная фабрика „Мальва“» за период 2023–2025 годов составлял 0 грн. При этом в финансовой отчетности фиксировались расходы на аренду помещений, коммунальные услуги и электроэнергию.
Следователи считают, что к реализации этой схемы могли быть привлечены основатель и руководитель компании, а также несколько физических лиц-предпринимателей. Реализация продукции происходила через фирменные магазины торговой марки «Мальва», права на которую принадлежат самой фабрике.
Стоит отметить, что нулевой показатель чистого дохода сам по себе не доказывает уклонение от уплаты налогов. Для установления возможного правонарушения необходимо провести детальный анализ финансовой отчетности, проверить фактические хозяйственные операции и обстоятельства взаимодействия предприятия с другими участниками рынка.
Кто стоит за предприятием
Согласно регистрационным данным, единственным основателем, директором и конечным бенефициарным владельцем ЧП «ЮФ „Ювелирная фабрика „Мальва“» является Валентин Владимирович Мальований. Предприятие было зарегистрировано 29 ноября 1994 года, а размер его уставного капитала составляет 25 тыс. грн.
Фабрика тесно связана с одноименной торговой маркой и сетью фирменных магазинов. Подробную информацию о продукции и деятельности компании можно найти на официальном сайте «Мальвы».
Вместе с тем в публичном сообщении прокуратуры не упоминаются ни название фабрики «Мальва», ни фамилия ее владельца, ни количество изъятых изделий, ни номер уголовного дела, на который ссылается Absolution Leaks. Поэтому на данный момент нет оснований отождествлять эти дела. Приведенный материал основывается исключительно на информации, распространенной Международным детективным бюро Absolution Leaks, и открытых источниках.
Напомним, недавно в Киеве завершили расследование дела в отношении руководителя компании, который организовал схему уклонения от налогов через безтоварные договоры.
Комментарии
К этой новости пока нет комментариев. Будьте первым!