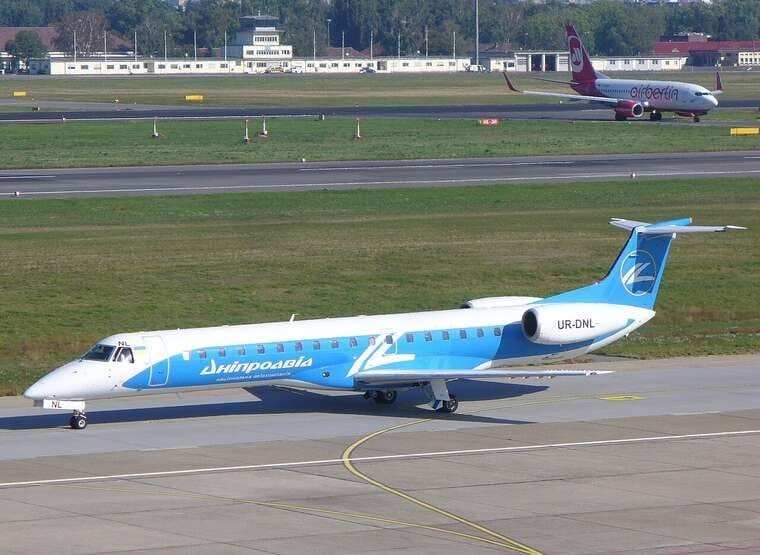
Суд зобов’язав повернути державі 94% акцій «Дніпроавіа» та розірвав угоду з «Галтерою»
Північний апеляційний господарський суд постановив розірвати договір 2009 року про продаж пакету акцій авіакомпанії та повернути майно державі в особі ФДМУ.
Північний апеляційний господарський суд постановив розірвати договір 2009 року про продаж пакету акцій авіакомпанії та повернути майно державі в особі ФДМУ.
У Нідерландах групи уболівальників організували захист магазинів від пограбувань, перекривши доступ мародерів до вітрин.
Повна перевірка щорічної звітності Іллі Шамровського засвідчила спотворення фактів щодо походження коштів дружини, купівлі авто та нерухомості.
Кияни виявили стихійне звалище на Осокорківських луках, а за поштовими маркуваннями на коробках ідентифікували винуватця — Олександра Чайченка, державного тренера з гандболу.
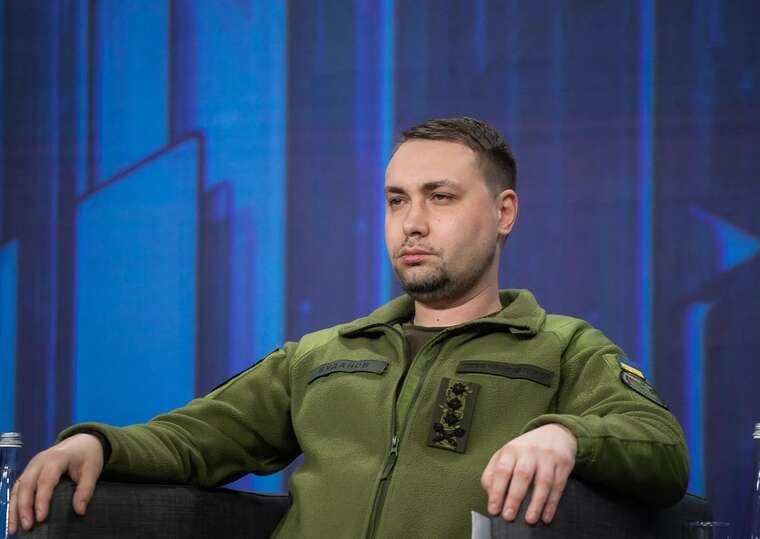
У соціальних мережах з'явилися кадри, де невідомий чоловік із натовпу агресивно поводиться щодо керівника ГУР, використовуючи грубу лексику та засіб захисту.
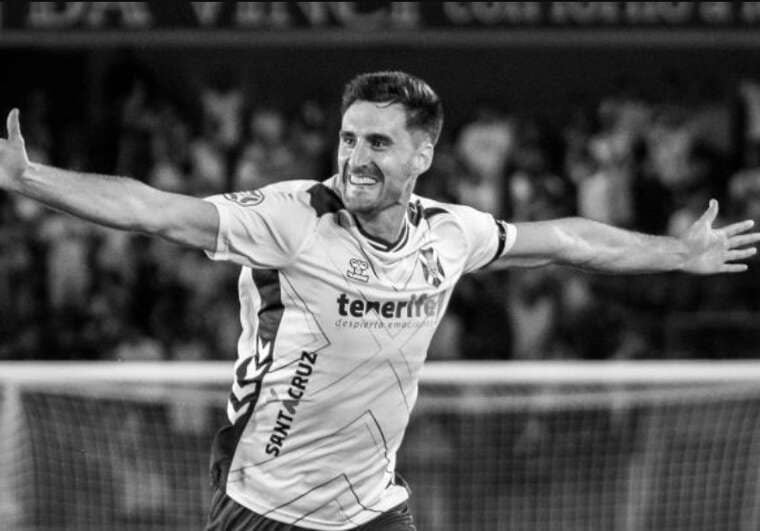
Хесус де Мігель загинув у лікарні після того, як під час матчу зіткнувся з воротарем суперника і отримав удар коліном у грудну клітку.
Замголови СБУ Рудницький заявив про відкриття трьох кримінальних справ та підготовку затримань щодо учасників подій, які, на його думку, використовувалися для звільнення чоловіка зі СЗЧ.
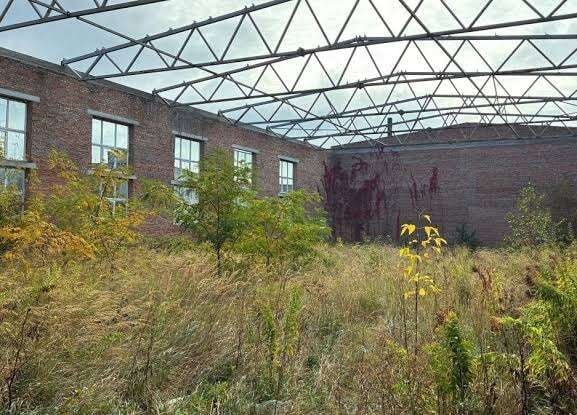
Торчинська селищна рада замовила завершення будівництва спортивного комплексу за 116,88 млн грн. Аналіз показує, що вартість ключових будівельних матеріалів у кошторисі перевищує ринкові показники на 50–100%.
Національне антикорупційне агентство України (НАЗК) завершило комплексну перевірку щорічної декларації за 2025 рік, поданої колишнім директором комунального підприємства «Бердичівводоканал» Іллею Шамровським. За результатами аналізу встановлено наявність недостовірних відомостей на загальну суму 23,28 млн грн. Така ситуація містить ознаки правопорушення, пов’язаного з недостовірним декларуванням.
У документі заявлено, що дружина чиновника, Олена Шамровська, отримала від своєї матері, Литвиненко Валентини Василівни, грошовий подарунок у розмірі 9,96 млн грн. Проте перевірка доходів родичів виявила суттєві розбіжності. Офіційні доходи матері за період з 1998 по 2025 рік склали лише 574 тис. грн, а батько дружини за 1998–2020 роки заробив 319 тис. грн. Жоден із них не був зареєстрований як фізична особа-підприємець та не здійснював відчуження майна. Аналіз банківських рахунків також не підтвердив існування інших джерел фінансування. НАЗК дійшло висновку, що у матері не було фінансової спроможності надати такий подарунок, тому вказані відомості були штучно завищеними.
Окремою статтею перевірки стало придбання дружиною автомобіля BMW 840I (2024 року випуску) вартістю 2,1 млн грн. Підтверджені джерела коштів, включаючи можливі заощадження та грошові активи, покривають лише близько 266 тис. грн. Решту, тобто 1,84 млн грн, агентство кваліфікувало як дохід із невстановлених джерел, який не було відображено в декларації.
У розділі «Грошові активи» зазначено наявність у дружини готівкових коштів у розмірі 271 тис. доларів США (еквівалент 11 487 093,80 грн станом на 31 грудня 2025 року). Для порівняння, у попередній декларації фігурувала сума 115 тис. доларів. Шамровський пояснював формування цих коштів залишками попередніх періодів та тим самим подарунком від тещі, однак відповідних підтверджувальних документів не надав. НАЗК спростувало можливість накопичення такої великої суми виключно з законних джерел.
Під час перевірки також виявлено неточні відомості щодо земельних ділянок дружини: об’єднання та поділ у червні 2025 року не були коректно відображені. Були помилки у вказанні вартості та характеристик об’єктів нерухомості, дати набуття права власності та моделі автомобіля BMW 840I.
Додатково, у відповідному розділі декларації не відображено відомості про ТОВ «Луганськбудмаркет», кінцевим бенефіціаром якого є дружина, хоча корпоративні права зазначені. Також не відображено правочин дарування земельної ділянки дружині вартістю 200 тис. грн (поріг декларування на той час становив 151,4 тис. грн).
Наявність недостовірних відомостей на суму понад 23,2 млн грн є підставою для кваліфікації дій за частиною 2 статті 366-2 Кримінального кодексу України.
Коментарі
До цієї новини ще немає коментарів. Будьте першим!