Журналіста Ткача затримали у Відні під час пошуків ексгенпрокурора Кравченка
Михайла Ткача затримали в австрійській столиці, коли він виконував редакційне завдання, пов’язане з пошуком Руслана Кравченка.
Михайла Ткача затримали в австрійській столиці, коли він виконував редакційне завдання, пов’язане з пошуком Руслана Кравченка.
Головний редактор видання Севгіль Мусаєва повідомила, що журналіста доставили до місця утримання під вартою, а місцезнаходження його колеги Ярослава Бондаренка наразі невідоме.
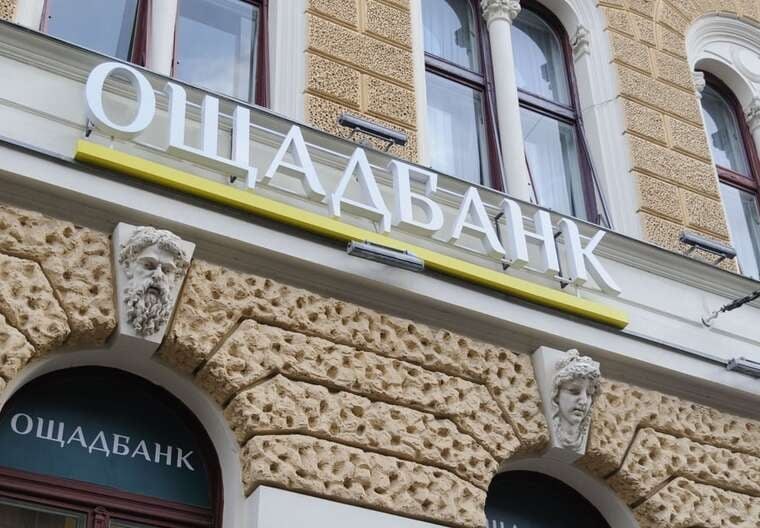
Державний банк намагається продати вимогу до компанії-власника «Укртелекому» через зниження ціни, оскільки попередній торг не знайшов покупця.
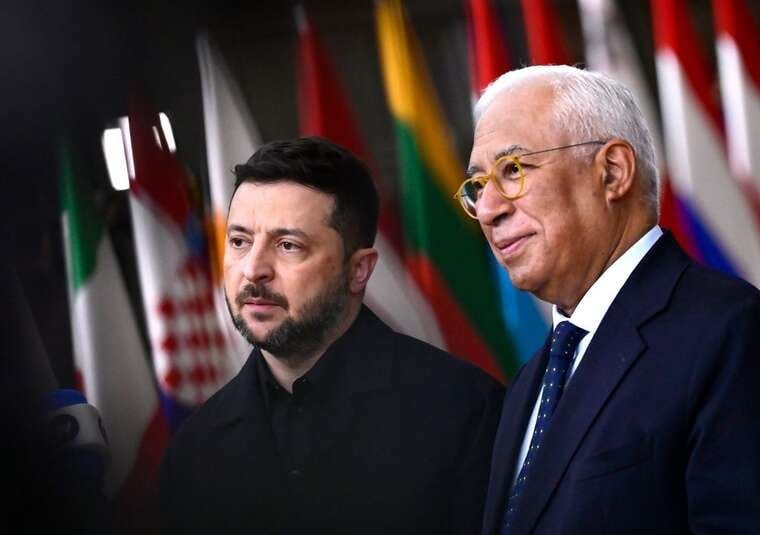
Лідер Європейської ради Антоніу Кошта після телефонної розмови з Володимиром Зеленським оголосив про запрошення українського президента на зустріч лідерів ЄС, яка відбудеться наступного тижня.
Прессекретар президента РФ Дмитро Пєсков заявив, що Москва поділяє думку держсекретаря США Марко Рубіо про відсутність перспектив для мирного врегулювання війни в Україні.
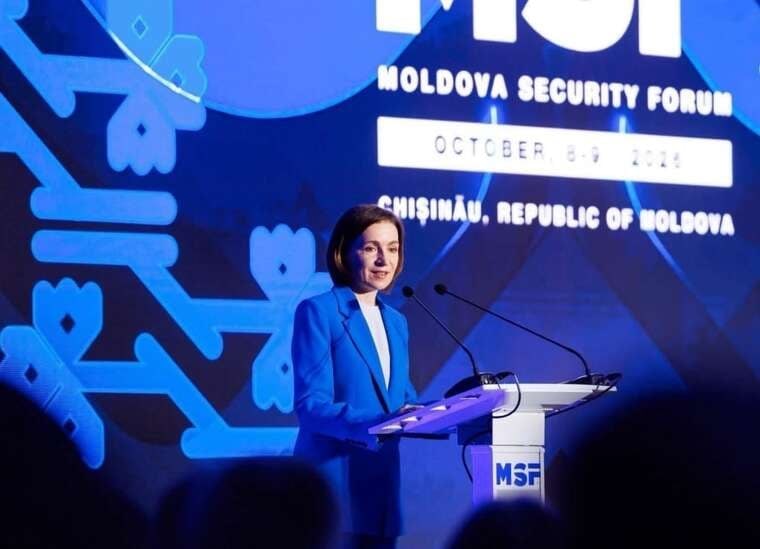
Президентка Молдови Майя Санду повідомила про готовність країни прийняти всіх необхідних українських біженців взимку та готує для України логістичну та енергетичну підтримку.
Керівник Офісу президента долучився до складу групи представників, які прямують до Сполучених Штатів для проведення ключових зустрічей.
Компанія оновила правила використання ШІ, додавши обмеження щодо жорстокого поводження з моделлю, втручання в політичні процеси та стеження за людьми.
Ощадбанк повторно намагається позбутися фінансової вимоги до ТОВ «ЕСУ», компанії, яка контролює 92,79% акцій «Укртелекому». Після того, як англійський аукціон 6 жовтня не виявив покупця, лот опубліковано на платформі Prozorro.Продажі в форматі голландського аукціону. У цьому механізмі ціна не зростає, а поступово знижується.
На перший погляд, це стандартна процедура очищення балансу державного банку від проблемного активу, історія якого триває майже десятиліття. Однак виникає логічне запитання: хто готовий витрачати мільярди гривень на вимогу до компанії, що перебуває у процедурі банкрутства, де серед кредиторів уже фігурує її власник? І яку мету переслідують такі дії?
Щоб зрозуміти поточну ситуацію, необхідно повернутися до 2011 року. Тоді Фонд держмайна продав 92,79% «Укртелекому» компанії «ЕСУ» (тодішній «дочірній» структурі австрійської EPIC) за 10,57 млрд грн. Частина коштів на цю угоду була надана державою: «ЕСУ» випустила облігації на 4,6 млрд грн, з яких 4 млрд грн викупили Ощадбанк та Укрексімбанк. Фактично держава продала монополіста і одночасно профінансувала покупця. Термін погашення облігацій мав настати у березні 2017 року.
У 2013 році «ЕСУ» перейшла у власність групи СКМ Ріната Ахметова. За даними Forbes, угода передбачала оплату $860 млн, але було передано лише $100 млн. Після спроби СКМ розірвати контракт через невиконання приватизаційних зобов’язань (зокрема, будівництво мережі спецзв’язку), продавець звернувся до Лондонського арбітражу та переміг. Сторони уклали мирову угоду. Генеральний прокурор Юрій Луценко пізніше заявляв, що «Укртелеком» був приватизований фактично безкоштовно.
У березні 2017 року «ЕСУ» не погасила борг за облігаціями на 4,6 млрд грн, що призвело до дефолту. Основними власниками цих паперів були Ощадбанк та Укрексімбанк (по приблизно 2 млрд грн кожен). Далі почалася тривала судова тяганина. У 2018 році суд відмовив Ощадбанку у стягненні застави (акцій «Укртелекому»), оскільки банк не надав доказів погодження цього кроку з Фондом держмайна, як вимагали приватизаційні умови.
Паралельно Фонд держмайна намагався повернути компанію через невиконання інвестиційних зобов’язань (мінімум $450 млн). У жовтні 2017 року Київський господарський суд розірвав договір, але у липні 2018 року Верховний Суд задовольнив касаційну скаргу «ЕСУ» і направив справу на новий розгляд. Ця процедура триває колами: суди нижчих інстанцій відмовляли Фонду, а Верховний Суд повторно відправляв справу на перегляд. Остання відмова апеляційного суду датується квітнем 2021 року, а черговий позов до Верховного Суду подано у червні 2021 року. Станом на вересень 2026 року вирішального рішення так і немає.
У серпні 2022 року Київський господарський суд відкрив справу про банкрутство «ЕСУ». Ініціатором стала фінансова компанія «Сокур», бенефіціаром якої, за даними BorgExpert, є Анатолій Амелін, колишній член Нацкомісії з цінних паперів, якого ЗМІ пов’язували з оточенням Ахметова. У січні 2024 року заяву про банкрутство подала сама ПрАТ «СКМ» — материнська структура, якій належить 100% «ЕСУ».
Ситуація є парадоксальною: власник добровільно ініціює банкрутство власної компанії, яка є власником «Укртелекому». У 2025 році «Укртелеком» показав виторг 5,2 млрд грн та EBITDA понад 1,2 млрд грн. Компанія прибуткова, але не погашає борги.
Аналіз затвердженого реєстру кредиторів «ЕСУ» демонструє цікаву картину. Найбільші вимоги заявлені структурами, пов’язаними з Рінатом Ахметовим:
Сумарна сума вимог цих чотирьох суб’єктів становить близько 8,65 млрд грн. Бенефіціаром усіх цих структур є Рінат Ахметов. Далі у списку йде «Сокур Інвест» (471,7 млн грн) — компанія з тією самою назвою, що й ініціатор банкрутства. Лише після них фігурують державні банки: Ощадбанк (1,8 млрд грн) та Укрексімбанк (4,6 млрд грн).
Загальна сума визнаних вимог становить приблизно 15,5 млрд грн. Понад половина належить структурам самого боржника. Єдиними зовнішніми великими кредиторами є два держбанки з сумарним боргом 6,4 млрд грн.
Частина внутрішньогрупових вимог може мати законне підґрунтя. Наприклад, у 2015 році «Укртелеком» зобов’язався викупити облігації «ЕСУ» у держбанків. У 2019 році Верховний Суд зобов’язав «Укртелеком» сплатити Укрексімбанку 1,5 млрд грн. Однак джерело вимоги на 4,1 млрд грн від Криворізького заводу гірничого обладнання залишається нез’ясованим з відкритих джерел.
Голландський аукціон для вимоги Ощадбанку має такі параметри: стартова ціна 2,645 млрд грн, крок зниження 0,1%, кількість кроків 379. Максимальне зниження ціни може сягнути 37,9%, тобто до рівня приблизно 1,64 млрд грн. Гарантійний внесок зменшено з 5% (132 млн грн) до 1% (26 млн грн), що знизило поріг входу для учасників у п’ять разів.
Участь можуть брати лише банки та фінансові компанії з правом кредитування. В оголошенні прямо вказано, що боржник, його кінцевий бенефіціар або пов’язані з ними особи не можуть бути покупцями. Це формально виключає банк ПУМБ (власник — Ахметов). Перевірка цього обмеження здійснюється через письмове запевнення переможця про відсутність зв’язків із боржником. Це самодекларація, яку легко може пройти фінансова компанія без видимих зв’язків із групою СКМ.
Економіка угоди виглядає невигідною для раціонального інвестора. Вимога Ощадбанку визнана на 1,8 млрд грн, мінімальна ціна покупки — близько 1,64 млрд грн. Проте стягнути кошти у процедурі банкрутства, де більшість голосів має сам боржник, сторонньому кредитору буде надзвичайно складно. Жоден інвестор не купуватиме такий ризик заради грошових коштів. Сенс укупівлі має лише для того, кому потрібні не кошти, а голоси на зборах кредиторів.
Ця схема може кваліфікуватися як контрольоване банкрутство. «ЕСУ» є оболонкою, вся цінність якої полягає в пакеті акцій «Укртелекому». Контроль над зборами кредиторів дозволяє вирішувати долю активів: погоджувати план санації зі списанням боргів, продавати акції або укладати мирову угоду. Рінат Ахметов уже має більшість голосів. Основним перешкодою для нього є державні банки, які можуть оскаржувати рішення та вимагати прозорості.
Якщо вимога Ощадбанку перейде до формально незалежної, але лояльної фінансовій компанії, опір державних банків зменшиться. Якщо подібний аукціон пройде і для вимоги Укрексімбанку, за столом переговорів залишаться лише «свої» кредитори.
Можливі два сценарії подальшого розвитку подій:
У обох випадках державні банки остаточно зафіксують збитки за облігаціями, якими 15 років тому фінансували приватизацію.
Існує також стратегічний аспект. Справа Фонду держмайна щодо повернення «Укртелекому» досі не завершена. Ще у 2024 році Forbes розглядала банкрутство «ЕСУ» як інструмент захисту Ахметова від претензій Фонду. У реєстрі кредиторів, який наводило видання, Фонд держмайна відсутній. Процедура банкрутства створює окремий центр прийняття рішень щодо долі акцій, де голосують кредитори, а не керуються умовами приватизаційного договору.
Перевірку цієї версії дозволить провести аукціон, запланований на 9 листопада. Якщо знову не буде знайдено покупця, ціна продовжить знижуватися. Якщо переможець з’явиться, ключовим питанням стане не сума оплати, а ідентифікація реальних власників покупця. Ставка тут не 1,8 млрд грн боргу, а останній державний голос у справі про «Укртелеком», за який держава досі не отримала ні обіцяних інвестицій, ні повернення власних коштів.
Коментарі
До цієї новини ще немає коментарів. Будьте першим!