Суд у США тимчасово заборонив Білому дому фінансувати політичні ролики з держбюджету
Федеральний суд Манхеттену заборонив адміністрації Трампа використовувати кошти платників податків на рекламу перед проміжними виборами, назвавши її пропагандою.
Федеральний суд Манхеттену заборонив адміністрації Трампа використовувати кошти платників податків на рекламу перед проміжними виборами, назвавши її пропагандою.
Прокурори повідомили про підозру судді Гребінківського районного суду в отриманні незаконних доплат за науковий ступінь, який не відповідав вимогам законодавства.
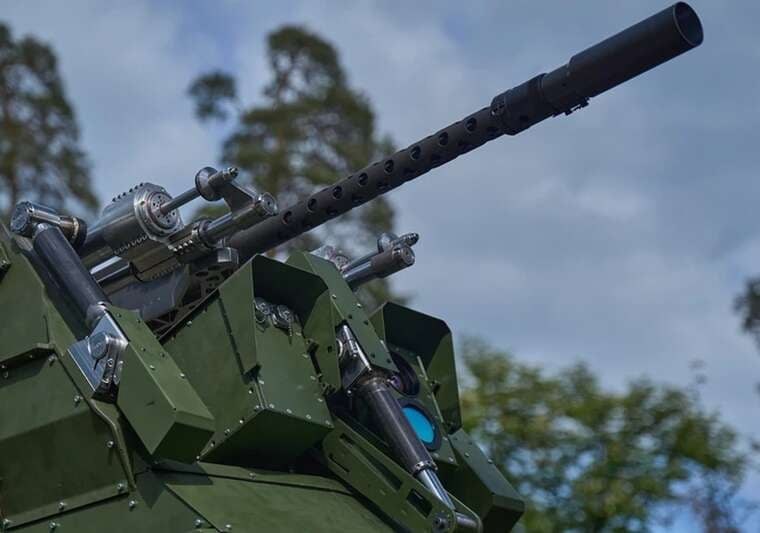
Президент України повідомив про визначення додаткових виробничих потужностей для турелей, які добре працюють проти «шахедів». Також згадано про координацію логістики з країнами Балтії.
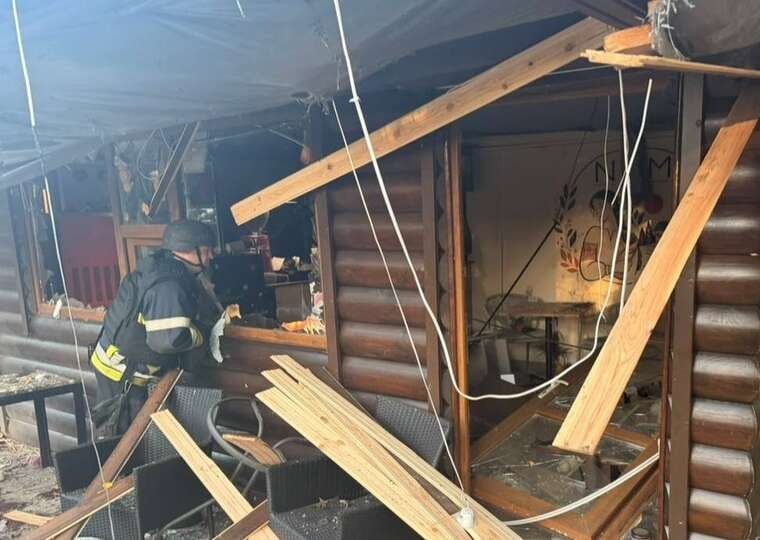
Російський дрон атакував центральний парк у Харківській області, де відпочивали родини. Загинули шестеро людей, включно з трьома дітьми, ще 15 отримали поранення.
У Києві завершують ремонт інфраструктури після обстрілу. Поїзди почнуть курсувати ввечері 19 жовтня, але зупинка на станції "Чернігівська" відбудеться пізніше.
У Печерському районі Києва під час інциденту в ТЦК отримали поранення троє поліцейських та троє військових. Зловмисника затримано.
Київський окружний адміністративний суд задовольнив позов мажоритарного акціонера банку, визнаючи незаконними три податкові повідомлення-рішення ДПС на загальну суму понад 7,2 млрд грн.
Інцидент із застосуванням вогнепальної зброї в столиці спричинив поранення чотирьох працівників органів внутрішніх справ.
Київський окружний адміністративний суд ухвалив рішення, яким повністю скасував три податкові повідомлення-рішення (ППР), видані Центральним міжрегіональним управлінням ДПС по роботі з великими платниками податків проти АТ «Айбокс банк». Загальна сума донарахованих податків та штрафів, які суд визнав незаконними, становила 7,234 мільярда гривень.
Ініціатором судового процесу став мажоритарний акціонер фінансової установи Володимир Іванович Дробот, якому належить 73,927897% акцій банку. Суддя Лапій С.М. задовольнив позов повністю, розглядаючи справу № 320/5602/24 від 28 вересня 2026 року.
Податкові перевірки розпочалися після березня 2023 року, коли Національний банк ухвалив рішення про відкликання ліцензії та ліквідацію «Айбокс Банку». У цей період податкова служба провела позапланову виїзну перевірку діяльності банку за 2021–2022 роки. За її результатами фіскали сформували три ППР:
Позиція ДПС ґрунтувалася на кількох ключових тезах. По-перше, податківці вважали, що банк мав виступати податковим агентом для всіх інтернет-транзакцій. Згідно з їхнім трактуванням, при еквайрингу та переказі коштів юридичним особам-клієнтам банк повинен був утримувати ПДФО та військовий збір з кожної фізичної особи-отримувача. При цьому податкова не змогла надати суду перелік конкретних фізичних осіб, з яких нібито мали бути утримані кошти.
По-друге, податківці виключили з витрат банку 88,7 млн грн, які були витрачені на комісії за використання роялті та торгових марок (зокрема ТОВ «Ланністерс», ТОВ «Убервальд») та послуги з залучення клієнтів. Обґрунтуванням слугувало те, що контрагенти існували короткий час, а їхні вебсайти були створені нещодавно.
По-третє, ДПС заявила про заниження доходів на 53,4 млн грн через надання кредитів за низькими ставками. Зокрема, критиці піддалася ставка 6% річних для ТОВ «Рефіл», яка була забезпечена депозитом. Також податкова кваліфікувала гарантійне грошове покриття для платіжних операторів як «приховані кредити».
Суд визнав право Володимира Дробота на захист інтересів банку. Ліквідатор від Фонду гарантування вкладів фізичних осіб (ФГВФО) не оскаржував мільярдні ППР, що призвело до зростання кредиторської заборгованості. Оскільки ці борги перевищували загальну вартість активів банку (2,4 млрд грн), акціонер ризикував втратити залишок майна та стати об'єктом позовів про субсидіарну відповідальність власним майном. Тому суд дозволив йому особисто оскаржувати рішення податкової.
Судова інстанція наголосила, що банк не є податковим агентом за чужими угодами. Виконуючи операції з приймання та переказу платежів (ACCOUNT2CARD, інтернет-еквайринг), «Айбокс Банк» надавав суто розрахункові та технологічні послуги юридичним особам. Банк не виплачував фізичним особам власні доходи, тому не мав статусу їхнього податкового агента.
Позицію ДПС щодо заниження ПДФО та військового збору спростували три незалежні судові економічні експертизи, серед яких була експертиза Державного науково-дослідного експертно-криміналістичного центру МВС України. Вони підтвердили, що висновки податкової не мають документального обґрунтування.
Щодо кредитних ставок, суд нагадав, що законодавство не встановлює мінімальних чи максимальних відсотків за кредитами. Ставка 6% була повністю забезпечена депозитом у розмірі 55 млн грн. Втручання податкової у фінансову модель банку суд визнав протиправним порушенням принципу свободи договору (freedom of contract).
Коментарі
До цієї новини ще немає коментарів. Будьте першим!